Ставкадо 15,5 %
Повышенная ставка2 мес.
Доход за 2 мес.+7 771 ₽
Приветственная ставка 2 месяца, дальше — базовая
Лицензия ЦБ № 2268
Накопительный счёт пополняют и опустошают когда угодно, проценты при этом не теряются. За свободу платят неопределённостью: банк вправе менять ставку, предупредив клиента. Срочный вклад её фиксирует.
Важно, как считаются проценты. На ежедневный остаток — за каждый день, сколько денег лежало. На минимальный остаток за месяц — тогда одно крупное снятие обнулит доход месяца. Повышенная ставка для новых клиентов обычно действует первые два-три месяца.
Счёт подходит там, где деньги нужны под рукой, но лежать без дохода им не стоит.
Сравнивайте не только заявленную ставку, но и то, как и когда банк начисляет проценты.
Банк вправе менять ставку, заранее предупредив клиента. Не рассчитывайте на цифру из рекламы как на гарантированный доход и периодически сверяйте действующие условия.
| Организация и продукт | Ставка | Повышенная ставка | Сумма |
|---|---|---|---|
 МТС Счёт (% на ежедневный остаток) МТС Банк | до 15,5 % | 2 мес. | от 1 ₽ |
 Сейв (накопительный) Яндекс Банк | до 15 % | 2 мес. | от 1 ₽ |
 Доходный (% на минимальный остаток) Газпромбанк | 14 % | 2 мес. | от 1 ₽ |
 Про запас Банк ПСБ | 13 % | 2 мес. | от 1 ₽ |
 Накопительный счёт Т-Банк | до 15 % | 2 мес. | от 1 ₽ |
Цифры ориентировочные: итоговые условия организация назначает после рассмотрения заявки.
Накопительный счёт выигрывает гибкостью: деньги можно пополнять и снимать, не теряя проценты. Взамен ставка не зафиксирована и может измениться. Для резерва и коротких целей он удобен, для денег, которые точно не понадобятся, срочный вклад обычно предсказуемее.
В каталоге для Чехова 24 предложения по вкладам. Максимальная ставка в каталоге — 16%, но это верхняя граница по предложениям, а не то, что получит каждый вкладчик: проценты зависят от суммы, срока и типа счёта. Вклады физлиц застрахованы АСВ до 1,4 млн рублей в одном банке, поэтому крупные суммы лучше распределять между банками. Ставки меняются, поэтому актуальные условия стоит проверять перед открытием. Тем, кто ищет накопительный счёт, стоит смотреть на ставку за период, а не на разовую цифру.
Налог с процентов банк не удерживает. Его считает налоговая служба и присылает уведомление, а платить нужно с процентов сверх необлагаемой суммы — 1 млн рублей, умноженного на максимальную ключевую ставку за год. Открыть вклад можно и в отделении Сбербанка на улице Чехова, 79, корп. 2: по будням он работает до 18:30, в субботу до 16:00. Чем больше процентов, тем вероятнее, что часть из них попадёт под налог.
Отделений банков здесь 13, а из региональных в городе работает Банк Санкт-Петербург. Если по условиям вклада нужен конкретный банк, которого здесь нет, Серпухов в 26 километрах и Подольск в 33 километрах дают 24 и 40 отделений соответственно. Проценты по вкладу в каталоге стоит сравнивать с учётом налога. Если удобнее офис, выбирайте банк с отделением рядом с домом заранее.
Чехов: 13 отделений 6 банков. Больше всего точек: ВТБ — 5, Сбербанк — 4, Альфа-Банк — 1. Самая высокая оценка посетителей — улица Чехова, 79, корп. 2 (СберБанк): ★ 4,8 по 459 отзывам. По выходным точки закрыты, до позднего вечера или круглосуточно работают 2.

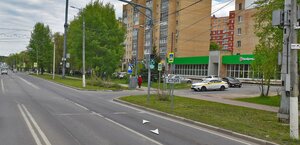


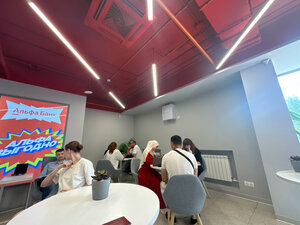
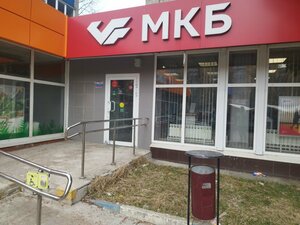
Адреса, часы работы, оценки и фотографии — по данным Яндекс Карт, сентябрь 2026. Перед визитом уточняйте график.
В Чехове, городе Московской области с населением около 61 тысячи человек, открыто 13 отделений банков. Региональный центр Балашиха находится в 78 километрах. У ВТБ здесь пять отделений, у Сбербанка четыре, по одному у Альфа-Банка, Московского Кредитного Банка и Совкомбанка, ещё одно принадлежит полевому учреждению Центрального банка. Адреса отделений приходятся на Симферопольское шоссе, улицу Чехова, Московский проезд, улицу Гагарина, Товарную улицу и Советскую площадь.
Банкоматов в городе 83. Больше всего их у Сбербанка (30) и Т-Банка (17), затем у ВТБ (16), Московского Кредитного Банка (5) и Альфа-Банка (3). Круглосуточных из них девять. Ни одно отделение не работает в выходные и круглосуточно. Сбербанк держит самую высокую оценку в городе, 4,8 по 459 отзывам, а его отделение на улице Чехова, 79, корп. 2, работает по будням до 18:30. Для банка, которого в городе нет, ближайшие варианты — Подольск (33 километра, 40 отделений) и Серпухов (26 километров, 24 отделения).
Каталог шире местной сети: 12 банков из него в Чехове отделений не имеют, среди них Т-Банк, Газпромбанк, Райффайзенбанк и ДОМ.РФ Банк. У Т-Банка здесь при этом есть банкоматы, так что многие операции доступны без визита в отделение. Из региональных организаций в городе работает Банк Санкт-Петербург. Для повседневных операций банкоматов хватает, а сложные вопросы лучше решать в отделении в будни, пока оно открыто.
Большинство вкладов открываются онлайн, поэтому ставка не зависит от города. Сравните ставку, срок и условия: пополнение, снятие, капитализацию.
Да, если доход по всем вкладам за год превысит необлагаемый лимит: 1 млн ₽ × максимальную ключевую ставку года. С превышения удерживается НДФЛ.
АСВ вернёт деньги в пределах 1,4 млн ₽ вместе с процентами в течение 14 дней после отзыва лицензии.